Cave et dépendances à Angers : garanties d’assurance habitation pour protéger une cave à vin de valeur
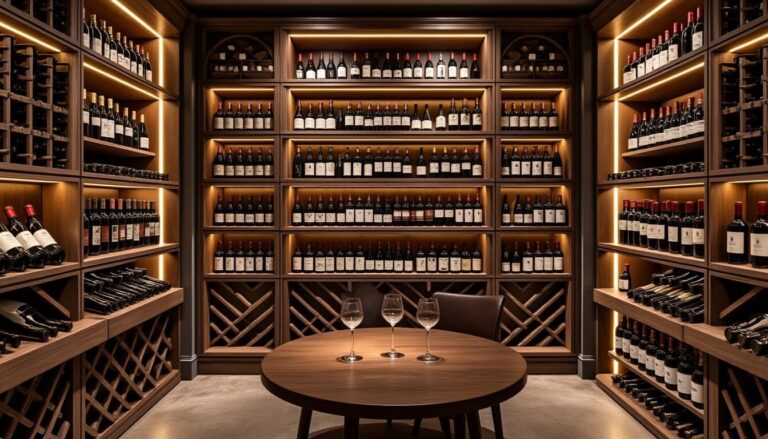
À Angers, la présence d’une cave — en sous-sol d’un immeuble de la Doutre, attenante à une maison à Saint-Serge ou indépendante près de Belle-Beille — expose les occupants à des risques proches de ceux du logement principal. Incendie, dégâts des eaux, vol ou vandalisme ne font pas de distinction entre une pièce de vie et une dépendance. Or, la cave n’ayant pas de définition légale dans le Code des assurances, sa couverture dépend des critères de chaque assureur et du contrat multirisque habitation choisi.
Selon le contrat, la cave peut être intégrée d’office à l’habitation ou classée comme dépendance nécessitant une extension. Cette nuance conditionne la portée des garanties, les plafonds et les franchises. Pour identifier une offre sérieuse et rapide à souscrire, de nombreux Angevins comparent les tarifs et garanties de l’assurance habitation Angers afin de sécuriser au juste prix une cave à vin de valeur, sans sacrifier la qualité des indemnisations.
Contrats habitation et cave : ce que les assureurs exigent
Les assureurs exigent généralement de déclarer les annexes. Une cave communicante avec l’appartement de Saint-Laud peut être considérée comme partie du logement, alors qu’un box fermé dans un autre bâtiment à La Roseraie basculera souvent en dépendance avec conditions spécifiques. La distance au logement (souvent moins de 10 km), la surface, la nature de la porte et la présence d’un système d’alarme orientent la tarification autant que l’étendue de la couverture.
Pour les obligations, un propriétaire (occupant ou PNO) n’est pas légalement contraint d’assurer son bien, sauf clause de copropriété imposant a minima la Responsabilité Civile. Le locataire, lui, doit être assuré pour les risques locatifs. Dans tous les cas, couvrir la cave reste essentiel, car sans garantie, aucune indemnisation n’interviendra en cas de sinistre touchant bouteilles et équipements (armoire-cave, rayonnages, humidificateur).
Points à déclarer pour une cave à vin de valeur
- Localisation de la cave (même immeuble, autre bâtiment, distance).
- Surface et matériaux (murs, porte, ventilation, présence d’une grille).
- Sécurisation minimale: serrure multipoints, porte blindée, alarme.
- Valeur estimée des bouteilles et justificatifs (factures, inventaire horodaté).
- Équipements électriques: armoire-cave, capteurs hygrométriques, pompe de relevage.
Les caves à vin d’exception gagnent à être couvertes par un capital mobilier élargi ou une garantie objets de valeur. Certaines compagnies proposent une option « cave à vin » qui vise à reconnaître la spécificité du risque (altération des alcools, rupture de chaîne de froid, dommages aux étagères).
| Type de formule | Statut de la cave | Sinistres inclus (exemples) | Plafond indicatif cave | Franchise usuelle |
|---|---|---|---|---|
| Entrée de gamme | Souvent exclue sauf extension dépendances | Incendie, dégâts des eaux, explosion | 1 000 € à 3 000 € | 150 € à 400 € |
| Intermédiaire | Incluse si déclarée, conditions de sécurité | + Vol, vandalisme, bris de glace | 3 000 € à 8 000 € | 120 € à 300 € |
| Multirisque haut de gamme | Incluse avec meilleure couverture multirisque Angers | + Catastrophe naturelle, évènements climatiques | 8 000 € à 20 000 € (ou valeur agréée) | 0 € à 250 € |
Dans le centre ancien de la Doutre, où les caves voûtées sont fréquentes, les assureurs demandent plus souvent des preuves de sécurité renforcée. À Belle-Beille, la présence d’armoires-caves électriques impliquerá de vérifier les garanties électricité et surtension. La clé consiste à ajuster les plafonds à la valeur réelle des bouteilles, pour éviter la sous-assurance et préserver l’investissement.
Indemnisation cave à vin à Angers : inondation, vol, incendie et preuves de valeur
La cave fait face à une sinistralité plus forte que les pièces de vie: montée des eaux en sous-sol, infiltrations, fluctuations thermiques et vols. Pour obtenir une indemnisation, la cave doit figurer au contrat, soit comme partie du logement, soit via une garantie dépendances. Les conditions d’indemnisation varient ensuite selon le sinistre, le plafond, la franchise, la vétusté et, le cas échéant, la valeur agréée des vins.
En cas de sinistre, la déclaration doit être faite sous 5 jours ouvrés (2 jours pour le vol selon les contrats), puis étayée par des justificatifs. Pour une collection privée à Saint-Serge, un inventaire daté, des factures et des photos des étiquettes facilitent le travail de l’expert. À proximité de la Maine, certaines zones sont plus exposées aux remontées d’eau: une pompe de relevage peut d’ailleurs conditionner le niveau de prise en charge ou une réduction de prime.
Vol et conditions de sécurité
Les contrats exigent fréquemment une serrure multipoints, parfois une porte blindée pour l’indemnisation des vols en cave. À la Roseraie, un box grillagé sans porte pleine peut générer un plafond réduit. Les objets réputés précieux sont parfois exclus par défaut; la solution consiste à intégrer la collection au capital mobilier, à lister les bouteilles de valeur et, idéalement, à souscrire une option « objets de valeur » couvrant les grands crus.
- Vérifier la mention explicite de la cave dans les garanties vol et vandalisme.
- Installer une porte certifiée et un éclairage à détection de mouvement.
- Horodater l’inventaire et conserver les preuves d’achat hors de la cave.
- Activer l’option « dommages électriques » pour les armoires-caves.
- Adapter le plafond à la valeur réelle pour éviter la règle proportionnelle.
| Situation | Conditions nécessaires | Plafond d’indemnisation | Franchise | Observations |
|---|---|---|---|---|
| Vol en cave | Porte 3 ou 5 points, preuve d’effraction | 1 500 € à 10 000 € | 150 € à 350 € | Plafond souvent plus bas qu’en logement |
| Inondation cave | Cave déclarée, extension dégâts des eaux | 2 000 € à 15 000 € | 120 € à 300 € | Biens surélevés appréciés par l’expert |
| Incendie | MRH standard, constat pompier si besoin | Selon capital mobilier | Variable (0 à 250 €) | Couverture la plus lisible |
| Dommages électriques | Option spécifique | 500 € à 3 000 € | 50 € à 150 € | Protection armoire-cave |
Étude de cas à Belle-Beille
Antoine conserve 180 bouteilles, dont 36 grands crus. Après une fuite d’eau, 20 étiquettes se décollent et 6 bouteilles deviennent impropres à la garde. Son contrat prévoit 8 000 € pour la cave, franchise de 200 €. Grâce aux factures et à un inventaire détaillé, l’expert admet la valeur de remplacement pour les crus avariés et une indemnité forfaitaire pour les étiquettes. Sans inventaire, l’indemnisation aurait été limitée par un forfait plus bas.
Cette mécanique d’indemnisation montre combien la preuve de valeur pèse sur la décision. La mise à jour régulière de l’inventaire, surtout après achats de millésimes recherchés, protège la collection contre la sous-estimation et accélère le règlement en cas de sinistre.
Comparer et souscrire en ligne à Angers : formules de base, intermédiaires et multirisque pour caves à vin
Pour choisir la meilleure assurance habitation Angers en 2025, trois familles de formules dominent: base, intermédiaire et couverture multirisque Angers haut de gamme. Le prix dépend du type de logement (maison, studio, appartement), de la localisation (Doutre, Saint-Serge, Belle-Beille), des équipements de sécurité et des antécédents de sinistres. La prise en compte d’une cave à vin de valeur augmente naturellement la prime, mais la négociation des plafonds et de la franchise permet d’optimiser le budget.
La souscription en ligne s’est imposée: devis comparatifs, élaboration du capital mobilier et signature dématérialisée. Les comparateurs proposent des filtres par profil (étudiant, famille, assurance propriétaire) et par valeur de cave. Les assureurs ajustent alors la tarification selon la sécurisation (porte blindée, alarme), la distance entre cave et logement, et la présence d’appareils électriques sensibles.
Critères de tarification à Angers
- Type d’habitation: studio étudiant à Belle-Beille, T4 familial dans la Doutre, maison à Saint-Serge.
- Valeur de cave et capital mobilier: liste de bouteilles, matériel, armoire-cave.
- Sécurisation: serrure 3 ou 5 points, alarme, caméras, éclairage.
- Historique de sinistres et mesures de prévention (pompe de relevage, capteurs d’eau).
- Franchise choisie et options: objets de valeur, dommages électriques, événements climatiques.
| Profil | Offre Loire Premium | Offre Maine Essentielle | Différences clés | Économie potentielle/an |
|---|---|---|---|---|
| Étudiant (studio Belle-Beille, cave 1 500 €) | 9,90 €/mois, vol cave inclus, franchise 200 € | 8,50 €/mois, vol cave option +2 €/mois | Loire: vol inclus; Maine: option | Jusqu’à 18 € si vol non choisi |
| Famille (T4 Doutre, cave 5 000 €) | 17,90 €/mois, objets de valeur 3 000 € | 15,90 €/mois, objets de valeur 1 500 € | Plafonds plus élevés chez Loire | 24 € si pas de besoin au-delà 1 500 € |
| Propriétaire maison Saint-Serge (cave 12 000 €) | 26,90 €/mois, PJ habitation incluse | 24,90 €/mois, PJ en option +2 €/mois | Protection juridique incluse vs option | 0 € à 24 € selon choix PJ |
| Bailleur PNO (centre-ville, cave 3 000 €) | 12,90 €/mois, dépendances incluses | 11,90 €/mois, déclaration obligatoire | Inclus d’office vs déclaration | 12 € si cave correctement déclarée |
Parcours de souscription en ligne efficace
- Évaluer la valeur de cave (bouteilles, équipements) et photographier les étagères.
- Renseigner le type de porte, la serrure, la présence d’une alarme et d’une pompe de relevage.
- Choisir la formule (base, intermédiaire, multirisque) et la franchise souhaitée.
- Activer l’option « objets de valeur » au-delà d’un certain prix unitaire de bouteille.
- Valider la protection juridique habitation si litiges potentiels (copropriété, voisinage).
Le choix final doit traduire le rapport besoins/prix du profil. Un étudiant avec quelques crus peut optimiser en formule intermédiaire, tandis qu’un propriétaire d’une collection de grands crus privilégiera une multirisque haut de gamme avec valeur agréée. La clarté du devis, la rapidité d’édition de l’attestation et l’ergonomie du suivi sinistre font la différence sur l’expérience client.
Prévention, conservation et protection juridique : sécuriser et valoriser sa cave à vin à Angers
Une cave à vin de valeur exige à la fois une conservation stable et une sécurité dissuasive. Les assureurs considèrent les efforts de prévention dans leurs grilles tarifaires, ce qui peut réduire la prime ou relever les plafonds. À Angers, où certaines caves anciennes peuvent être humides ou sujettes aux variations thermiques, combiner bonnes pratiques œnologiques et protections anti-intrusion renforce la résilience de la collection.
Conservation œnologique: stabilité et contrôle
Pour préserver l’intégrité des vins, la température cible se situe autour de 12°C avec de faibles amplitudes et une hygrométrie de 60 à 75 %. Les vibrations, la lumière directe et les courants d’air accélèrent le vieillissement et altèrent les arômes. À la Doutre, des caves voûtées ventilées naturellement peuvent convenir, à condition d’ajouter capteurs hygrométriques et étagères stables.
Les assureurs rappellent que les altérations dues à une mauvaise conservation relèvent de la responsabilité de l’assuré et ne sont pas couvertes hors sinistre reconnu (incendie, dégât des eaux). Une armoire-cave avec alerte de température, un onduleur anti-surtension et un thermomètre connecté constituent un trio pertinent pour stabiliser l’environnement, surtout en été.
Sécurité anti-vol et aléas
Le volet sécurité commence par la porte: âme acier, paumelles renforcées, serrure 5 points. On ajoute un éclairage à détection, des ancrages au sol pour l’armoire-cave, et, si possible, une caméra discrète orientée vers l’entrée. Dans certains immeubles de Saint-Serge, un digicode d’accès aux caves fait baisser le risque, donc potentiellement la prime. Les solutions anti-inondation comprennent la surélévation des casiers, une pompe de relevage et un clapet anti-retour.
- Installer une porte blindée et une serrure certifiée A2P.
- Équiper la cave de capteurs d’eau et d’alertes température/humidité.
- Surélever les bouteilles, protéger les étiquettes contre l’humidité.
- Fixer l’armoire-cave, ajouter un onduleur et un parafoudre.
- Tenir un inventaire mis à jour, stocké hors de la cave.
| Équipement | Effet attendu | Impact tarifaire indicatif | Coût moyen | Note pratique |
|---|---|---|---|---|
| Porte blindée + serrure 5 points | Réduction risque vol | -5 à -12 % sur la prime vol cave | 700 € à 1 600 € | Souvent exigé pour plafonds élevés |
| Capteurs d’eau connectés | Alerte précoce inondation | -2 à -5 % sur dégâts des eaux | 50 € à 150 € | À placer au point bas de la cave |
| Pompe de relevage | Limitation hauteur d’eau | Franchise réduite dans certains contrats | 250 € à 800 € | Entretien annuel recommandé |
| Onduleur + parafoudre | Protection armoire-cave | Option dommages électriques mieux valorisée | 80 € à 250 € | Utile en orage d’été |
| Caméra + éclairage détecteur | Dissuasion, preuve d’effraction | Peut relever plafond vol | 120 € à 400 € | Respecter le droit à l’image |
Protection juridique habitation: un levier trop souvent négligé
La protection juridique habitation assiste en cas de litige: vol en cave avec syndic inactif, dégâts des eaux imputables au voisin, contestation de franchise, ou expertise contradictoire. Elle fournit conseils, courriers, voire prise en charge d’honoraires. Pour une collection qui intensifie les enjeux financiers, cette garantie offre un filet indispensable, notamment lorsque l’événement met en jeu plusieurs parties (copropriété, voisinage, gardiennage).
La combinaison prévention + sécurité + protection juridique optimise la solidité du dossier. En cas de sinistre, ces éléments accélèrent la résolution et permettent, à garanties égales, d’obtenir de meilleures décisions lors de l’expertise.
Déclarer un sinistre cave à vin à Angers : procédure, expertise, inventaire et règlement
Un sinistre dans une cave à vin appelle une méthode rigoureuse. L’objectif: sécuriser les lieux, préserver les preuves et documenter la valeur des pertes. Les assureurs angevins insistent sur la chronologie: déclaration dans les délais, mesures conservatoires, transmission de l’inventaire et échanges clairs avec l’expert. Dans les quartiers proches de la Maine, l’anticipation des inondations via capteurs et photos d’état antérieur est un atout majeur.
Chronologie type et pièces utiles
- Secure: couper l’électricité si inondation, ventiler, éviter de déplacer sans photo.
- Déclarer sous 5 jours ouvrés (2 jours pour vol) en ligne ou par téléphone.
- Joindre l’inventaire des bouteilles avec prix, millésime, lieu d’achat.
- Fournir factures, photos horodatées, rapports (police, pompiers).
- Coopérer avec l’expert: accès aux lieux, historique des températures, entretien des équipements.
| Étape | Acteur principal | Délai indicatif | Documents clés | Point d’attention |
|---|---|---|---|---|
| Déclaration du sinistre | Assuré | J+0 à J+5 | Formulaire, photos, récépissé plainte (vol) | Respecter les délais contractuels |
| Mesures conservatoires | Assuré | Immédiat | Relevés capteurs, arrêté municipal (cat. nat.) | Limiter l’aggravation des dommages |
| Expertise sur place | Expert mandaté | J+3 à J+15 | Inventaire, factures, photos avant/après | Dialoguer sur valeur et vétusté |
| Proposition d’indemnisation | Assureur | J+10 à J+30 | Décompte, franchise, plafonds | Vérifier règle proportionnelle |
| Règlement et recours | Assureur/Assuré | J+15 à J+45 | Accord, IBAN, PJ si litige | Possibilité d’expertise contradictoire |
Inventaire gagnant pour une collection de valeur
Un inventaire efficace mentionne l’appellation, le millésime, le numéro de lot s’il existe, le prix d’achat et la source. Il peut inclure la courbe d’estimation de marché quand les vins sont liquides recherchés. Des photos nettes d’étiquettes et de capsules, prises sur fond neutre, complètent utilement le dossier. Conserver une copie dans le cloud sécurise l’accès en cas de vol.
Sur le volet « valeur », deux approches coexistent: la valeur de remplacement fondée sur l’achat à neuf (souvent retenue pour les biens mobiliers courants) et, pour des vins haut de gamme, une valeur agréée ou plafond spécifique au sein de la garantie objets de valeur. Dans les deux cas, l’évaluation doit rester cohérente avec les justificatifs. Si les factures manquent, certains assureurs appliquent une indemnité forfaitaire, généralement moins avantageuse.
- Mettre à jour l’inventaire après chaque acquisition ou dégustation.
- Photographier la cave après aménagement, puis une fois par trimestre.
- Conserver hors cave: factures, garanties, relevés capteurs.
- Tester l’alarme et la pompe de relevage deux fois par an.
- Demander une extension d’objets de valeur si un seuil par bouteille est dépassé.
À Saint-Serge, un couple a gagné deux semaines sur l’indemnisation grâce à un dossier numérique prêt le jour de la visite d’expertise. Les assureurs valorisent cette préparation, surtout quand la cave est équipée de capteurs traçant température et hygrométrie. Ce professionnalisme protège le patrimoine et favorise un règlement fluide.
Angles locaux angevins : risques spécifiques, optimisations tarifaires et scénarios de garanties pour caves à vin
Angers présente des configurations variées: caves anciennes voûtées dans la Doutre, espaces semi-enterrés à Saint-Serge proches de la Maine, box en sous-sol collectif à Belle-Beille. Chaque configuration appelle une calibration précise de la couverture et de la prévention. En 2025, la hausse des coûts de réparation et la fréquence des épisodes orageux imposent de revoir plafonds et franchises pour les dégâts des eaux et évènements climatiques.
Trois scénarios typiques et leurs réglages
- Doutre: cave voûtée en pierre, bonne inertie thermique. Risque: humidité élevée. Réglages: capteurs hygrométriques, protection des étiquettes, extension dégâts des eaux.
- Saint-Serge: proximité de la Maine. Risque: remontées d’eau. Réglages: pompe de relevage, surélévation, franchise maîtrisée, plafond spécifique cave.
- Belle-Beille: box collectif. Risque: intrusions opportunistes. Réglages: porte blindée, alarme, vidéo, vol cave explicitement inclus au contrat.
| Quartier | Risque dominant | Prévention clé | Garantie/Option à privilégier | Impact prime |
|---|---|---|---|---|
| Doutre | Humidité / étiquettes | Ventilation, capteurs, étagères stables | Objets de valeur pour grands crus | +3 à +6 % si cave > 5 000 € |
| Saint-Serge | Inondation | Pompe, capteurs d’eau, surélévation | Dégâts des eaux renforcés | +4 à +8 % selon antécédents |
| Belle-Beille | Vol | Porte 5 points, éclairage détecteur | Vol cave, dommages électriques | +2 à +5 % si sécurité standard |
Optimisations tarifaires concrètes
Déclarer des mesures de prévention vérifiables peut entraîner des remises. Une porte certifiée A2P et un capteur d’eau documenté abaissent le risque. L’ajustement de la franchise à 250 € peut réduire la prime mensuelle tout en conservant un plafond élevé sur la cave. En parallèle, l’ajout de la protection juridique habitation sécurise les démarches en cas de désaccord sur l’évaluation post-sinistre.
Pour les amateurs de bouteilles prestigieuses, l’option « cave à vin » ou « objets de valeur » reste le meilleur levier pour éviter les clauses d’exclusion et obtenir une valeur de remplacement représentative. Les assureurs angevins sérieux acceptent les inventaires numériques détaillés avec preuve d’achat et datation des photos. Ce professionnalisme côté assuré trouve sa contrepartie dans des conditions contractuelles plus généreuses.
- Vérifier l’existence d’un plafond cave distinct du capital mobilier.
- Exiger les seuils unitaire/bouteille pour objets de valeur.
- Comparer l’inclusion vs l’option de la garantie vol cave.
- Analyser la prise en charge des dommages électriques.
- Contrôler la présence d’évènements climatiques et catastrophes naturelles.
En articulant prévention, garanties ciblées et clarté documentaire, la cave à vin angevine gagne en robustesse face aux sinistres, tout en restant assurée à un coût rationnel pour un patrimoine qui, souvent, se valorise dans le temps.
À l’échelle d’Angers, cette stratégie différenciée par quartier et par profil permet de sélectionner une police qui colle aux réalités du terrain, et non une formule générique. Elle est d’autant plus payante que l’on anticipe les évolutions de valeur de la collection.